首页财产芯片半导体正文 【半导体装备】全财产链2年夜焦点 先容半导体装备财产链定位和分类,阐发前道、后道装备市场范围、国产化率等环境,指出国产替换加快,相干企业营收增加。 2026-07-23 13:34 ·微信公家号:飞跑的鹿 RunningLu RunningLu AI投资人解读· 2025年全世界半导体装备市场估计达1333亿美元,前道晶圆制造占年夜头。量检测装备市场空间年夜、增加可不雅,虽国产化率低,但本土企业正冲破。后道测试环节主要,测试机是焦点,中国市场连续扩容。海内半导体装备国产化呈梯队分解,企业研发投入加快,龙头营收发作式增加。 · 行业竞争激烈,光刻等环节国产化率低,海外垄断格式待打破技能更新快,企业需连续投入研发供给链危害犹存,如要害零部件供给不足。 总结:半导体装备行业潜力年夜,量检测等范畴发展弹性足,但面对竞争、技能、供给链等危害。海内企业于国产化进程中机缘与挑战并存,需存眷各环节成长态势与企业研发进展,综合评估投资价值。
01 半导体装备--财产链定位
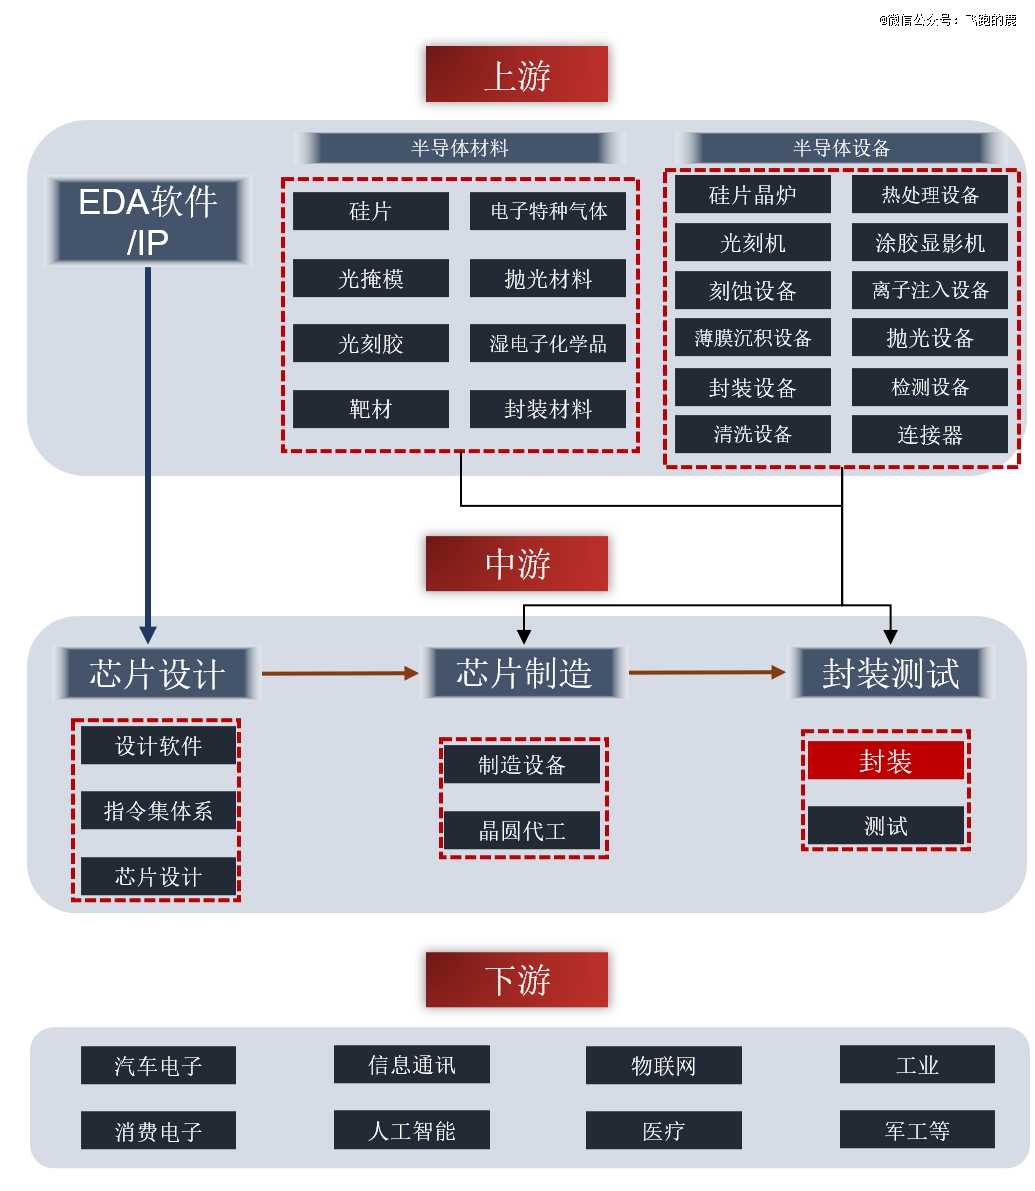
02 半导体装备全览
半导体装备按工艺流程可分为前道、中道、后道三年夜环节:
前道(晶圆制造) :于硅片上"盖屋子",一层层刻出晶体管及电路,比如于指甲盖上建一座微型都会。
中道(晶圆测试) :屋子盖好后逐户"验房",用探针检测每一颗芯片是否通电正常,提早挑出坏的,免得后面白搭功夫。
后道(封装与终测):将及格芯片从晶圆上切下来,穿上"掩护壳"引出引脚,再做末了的功效体检,及格才能出厂。

2025年全世界半导体装备市场估计1333亿美元,晶圆制造占1126亿年夜头,光刻装备338亿居首,薄膜沉积282亿及刻蚀226亿紧随。封测环节中,封装86亿,检测121亿,占总额9%,这一占比凸显后道检测的要害职位地方,其范围甚至略高在晶圆制造中的检测装备(112亿美元)。
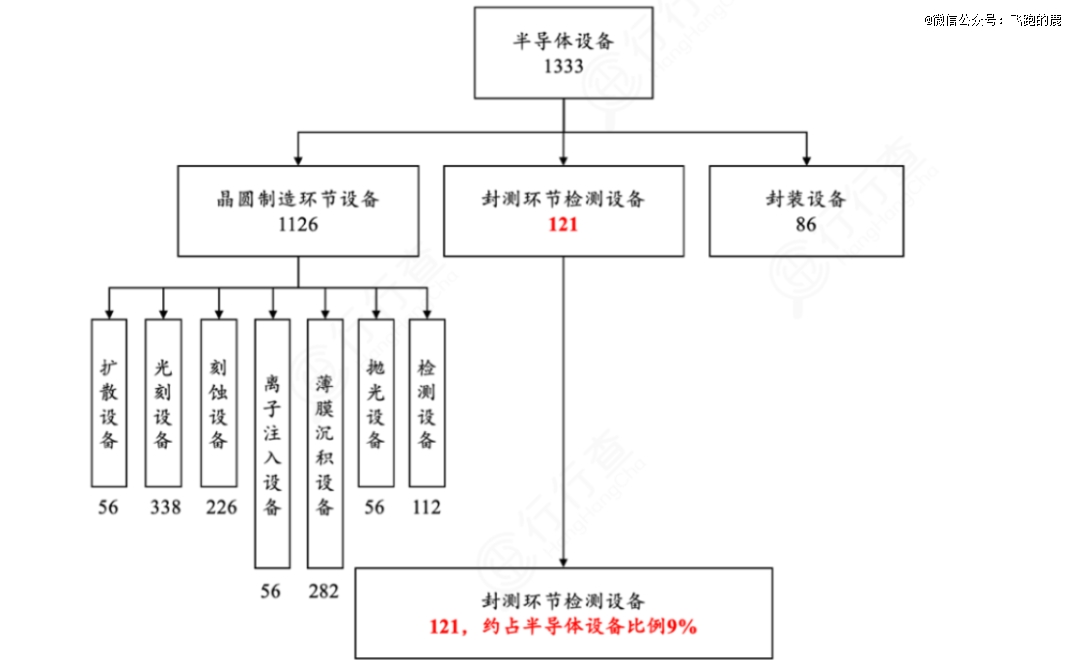
联合芯片制造成天财产链来看,半导体装备最焦点且价值量最高的两年夜环节即为前道装备、后道装备,下面来具体先容下这两个环节。
03 半导体--前道装备
半导体装备的价值漫衍呈金字塔,塔尖及前道晶圆制造险些占满——87.1%的装备价值集中在此,尔后道封装及检测别离只占4.5%及8.4%,犹如年夜楼的主体框架与后期装修验收之间的投入差距,前道是驱动整个行业增加的骨干道。
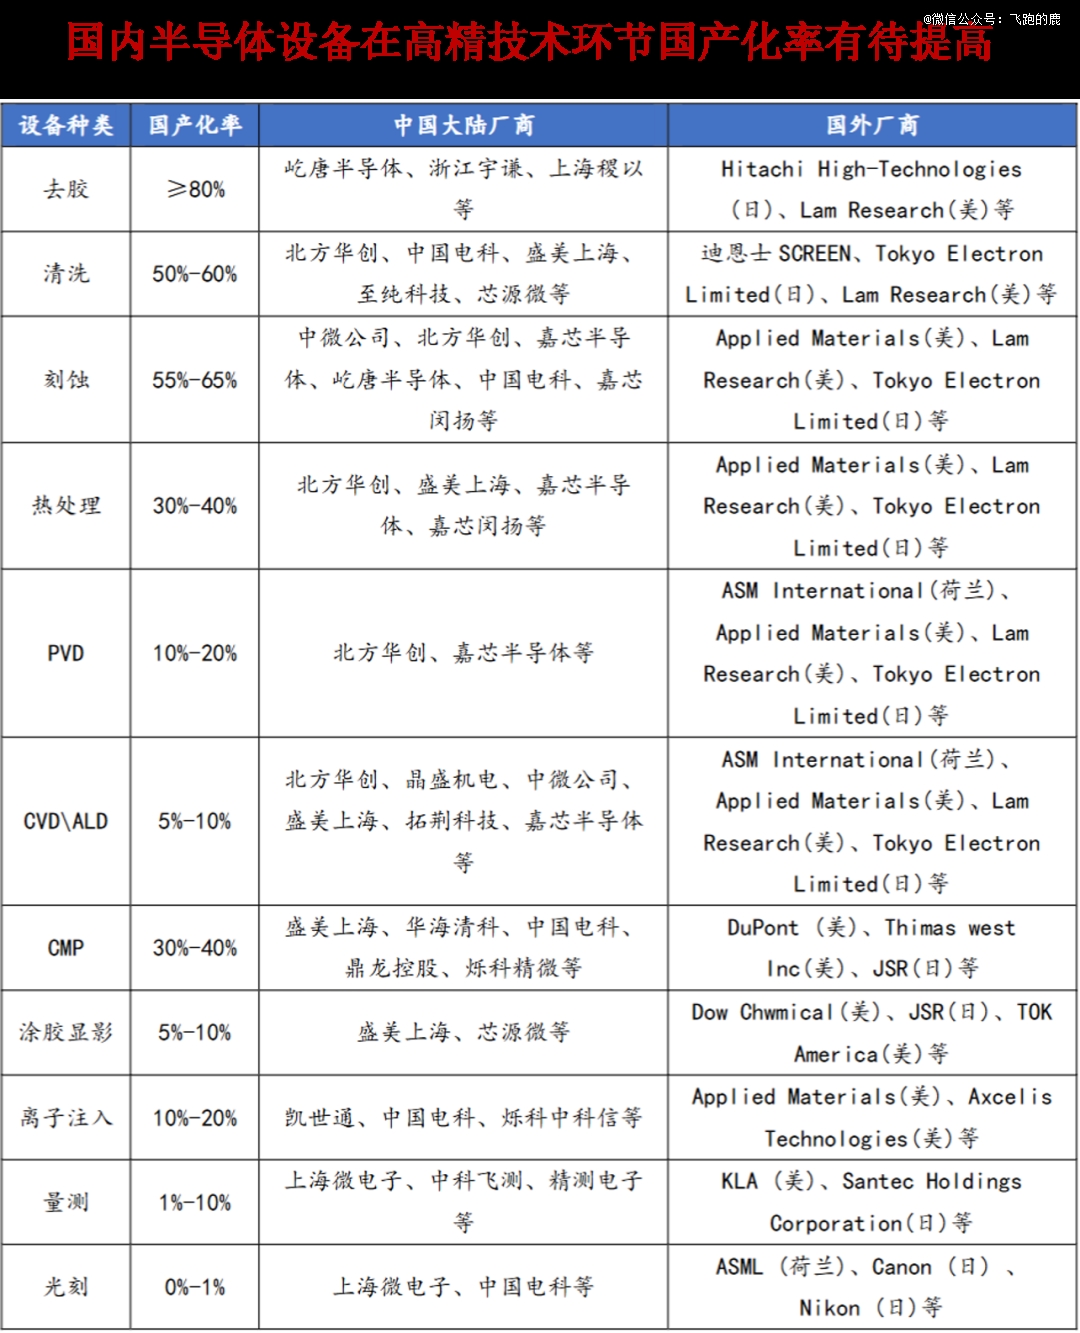
前道工序又细分为洗濯、薄膜沉积、光刻、刻蚀、离子注入、热处置惩罚、CMP及量检测八个环节,各赛道的国产化水平出现较着的分解态势。
洗濯与刻蚀装备已经率先跨过五成门坎,国产化率别离到达50%-60%及55%-65%,相称在爬上了半山腰;

于薄膜沉积、光刻及量检测这三个环节,国产化率仍趴于行业底部——光刻装备仅有0%-1%,PVD为10%-20%,CVD/ALD不外5%-10%,量检测也仅倘佯于1%-10%,可谓当前财产链最显眼的短板区域。
幸亏这些赛道海内已经涌现出北方华创、拓荆科技、上海微电子、中科飞测、精测电子等一批攻坚气力,正于弥补凹地。
跟着海内晶圆厂连续扩产,叠加供给链自立可控需求不停加码,这三个高壁垒赛道将成为将来国产装备发展弹性*的来历,也是替换空间最值患上期待的标的目的。
03-一、潜力赛道--量检测装备
量检测装备于半导体产线中饰演着"质检尖兵"的脚色,贯串光刻、刻蚀、薄膜沉积等全数前道工序,及时筛查薄膜厚度、要害尺寸、外貌缺陷等指标,从源头阻挡不良品流入后续环节,是不变良率的焦点防地。
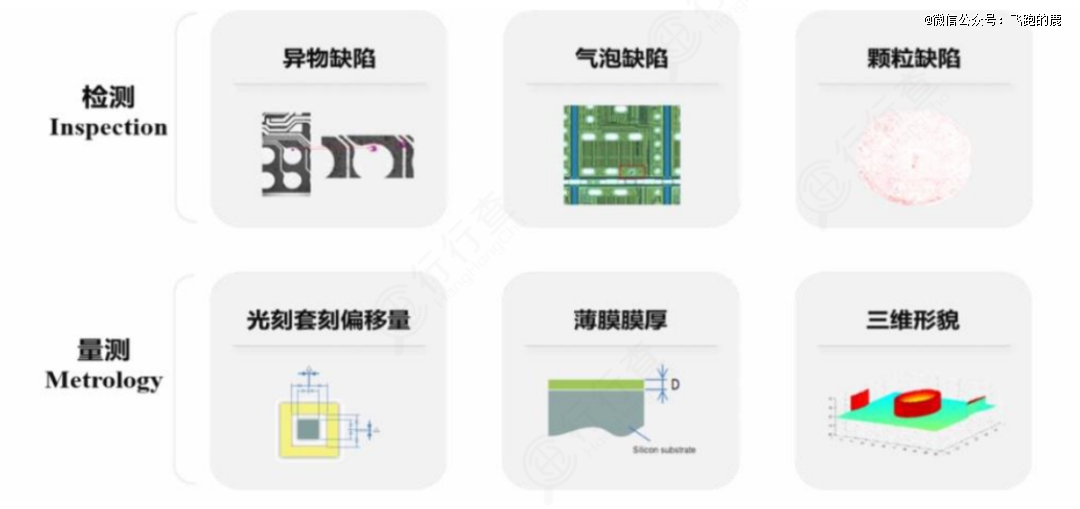
该赛道占全世界半导体装备市场价值约13%,市场空间仅次在薄膜沉积、光刻、刻蚀三年夜工艺装备,属在前道装备中的"第二梯队",具有刚性且连续的发展支撑。

一、国产率低
量检测装备于前道工序中属在国产化率垫底的赛道,仅好过光刻装备,可谓前道短板中的短板。这暗地里是高周详软硬件被海外垄断、晶圆厂验证周期长、龙头企业市场壁垒深挚等多重因素叠加的成果,犹如一个被多重锁锁住的年夜门。
但跟着海内晶圆厂扩产、进步前辈芯片技能拉动装备需求,叠加政策撑持与海外供应缺口,本土企业正慢慢霸占焦点机型,替换进程有望按下加快键。

二、市场范围
市场需求端一样支撑力足够。2025年全世界半导体量检测范围约192.2亿美元,估计2026年升至213.0亿美元,2030年有望冲破321.0亿美元,2026-2030年复合增速达10.8%。
驱动力来自进步前辈制程进级、EUV光刻普和、3D NAND层数增长和进步前辈封装需求。陪同本土装备于海内晶圆厂慢慢导入,叠加海外供给链多元化带来的出海空间,量检测赛道的发展弹性值患上连续存眷。

三、竞争格式
2025年中国量检测装备市场,KLA科磊以58.2%的份额稳坐塔尖,运用质料与日立高科各占12.5%及8.3%,组成安定的第二梯队。
海内企业中,中科飞测以5.8%领跑,精测电子、睿励科学及上海微电子别离占3.2%、2.1%及2.0%,虽处低位但已经盘踞开端阵地。
总体看,国际品牌仍是主导气力,但跟着国产技能连续冲破,市场格式正逐步松动,替换空间值患上存眷。

04 半导体--后道装备
测试环节于整个芯片制造流程中饰演着“末了一道把关人”的脚色,贯串晶圆测试(CP)及制品测试(FT)两段,直接决议芯片的良率与出货色质。
于AI算力发作的配景下,HBM、DDR5等进步前辈存储芯片的测试繁杂度年夜幅爬升,相称在测验难度进级,对于测试装备的技能要求更高,也让测试环节的主要性再度强化。
整个历程中,主动化测试装备(ATE)卖力验证芯片的功效、带宽、不变性及靠得住性,是确保产物质量不成或者缺的防地。

04-一、测试机
测试机是后道测试装备中的主引擎,笼罩晶圆测试与制品测试全流程,而分选机、探针台仅作为配套东西,别离于两头协同共同。
相较之下,测试机的研发壁垒更高、单机价值更凸起,于总体测试装备市场中价值占比约63%,比如整条后道产线的焦点年夜脑。
此中,存储测试机占测试机市场约21%,因其高速带宽及繁杂时序校验要求,技能门坎与单机价值更上一层楼。

一、市场范围
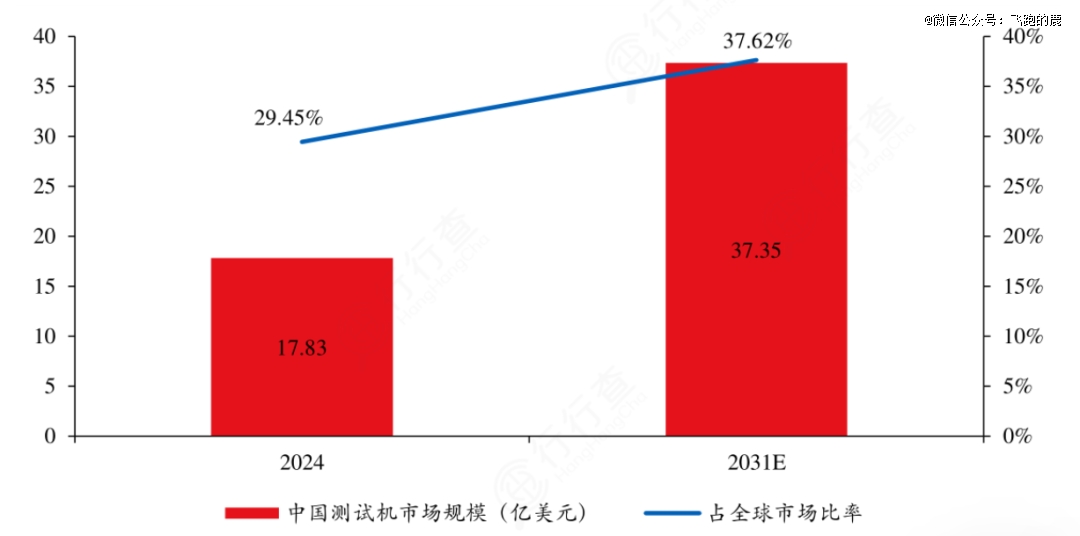
中国测试机市场正连续扩容,2024年范围17.83亿美元,估计2031年增至37.35亿美元;同期全世界份额从29.45%晋升至37.62%,象征着中国于全世界测试装备邦畿中的份量正慢慢加剧。
二、行业格式
全世界存储测试装备市场犹如一个被两家巨头紧紧操纵的赛道,爱德万及泰瑞达2023年合计攻克全世界99%的份额,爱德万主攻DRAM及HBM高端测试(56%),泰瑞达聚焦通用DRAM及NAND Flash(43%),其他所有厂商只能挤于残剩的1%空间里。
国产企业受限在高速测试通道及算法短板,仍于中低端配套范畴打转,还没有于高端ATE整机范围化上取患上冲破。
但跟着长鑫、长存产能扩张,叠加海内封测厂采购需求歪斜,存储测试装备的国产替换空间正慢慢拓宽。

三、FT测试
FT测试是芯片出货前的末了一道关隘,是产物出厂前的终极年夜考。
与CP测试侧重基础电性参数筛查差别,FT测试于笼罩电压、泄电流、静态功耗等基础指标之上,进一步考查交流动态参数、带宽速度、旌旗灯号完备性等机能体现,同时模仿现实运用场景验证功效与靠得住性,对于测试机的通道数目、频率及高速处置惩罚能力提出了更高要求。

FT测试仪的单机价值自己就不低,高端机型订价跨越1100万元/台,高在高端CP测试仪的900万元/台。
而它的价格还有随速度晋升出现较着的阶梯式增加——单通道传输速度越高,高速旌旗灯号模组与时序同步硬件的成本像爬坡同样指数级抬升;并行测试位点增多则直接扩充通道配置范围,两者叠加,形成从低到高的价格梯度。

四、市场范围
全世界FT测试装备市场也于稳步扩容。2024年全世界产量31039台,均价11.5万美元/台;2025年市场范围约38.4亿美元,估计2030年爬升至54.7亿美元,年复合增加率7.5%。
暗地里三重驱动力并行:AI算力芯片与HBM放量拉高高速FT装备单价,3D封装普和让测试繁杂度指数级上升,叠加全世界供给链多元化及海内存储、SoC产能扩张,中低端与高端FT装备采购需求同步开释,行业中持久发展空间连结优良。

05 国产替换正加快
海内半导体装备国产化出现较着的梯队分解:洗濯、刻蚀、去胶已经率先领跑,CMP、热处置惩罚及薄膜沉积最近几年也实现阶段性冲破;
而光刻、涂胶显影、量测、离子注入等环节仍处于爬坡阶段,壁垒更高,替换空间也更年夜,属在国产替换下一阶段需要重点霸占的高地。
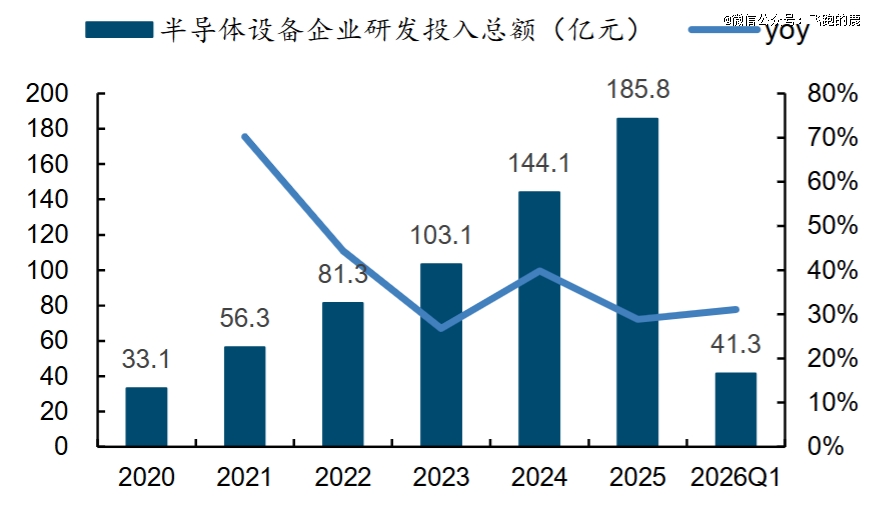
海内半导体装备企业的研发投入正加快爬升,2020年至2025年行业研发总额从33.1亿元跃升至185.8亿元,六年增加超5倍,时期年增速始终维持于25%以上,2021年更冲高至70%。企业平均研发支出也从1.7亿元晋升至7.4亿元,近两年增速别离达39.8%及28.9%。
当前,投入重要聚焦三年夜标的目的:进步前辈封装装备(混淆键合、TSV刻蚀)、高端存储测试机(DDR6/HBM专用CP/FT)、前道焦点设备(光刻、电子束量测、离子注入)。
方针明确——打破海外垄断,经由过程工艺迭代与产线验证,慢慢实现全流程装备自立可控,匹配本土晶圆厂扩产带来的采购需求。

海内半导体装备龙头已往五年营收实现发作式增加,中微公司从22.7亿元跃至123.8亿元,拓荆科技从4.4亿元爬升至65.2亿元,发展曲线最为陡峭;中科飞测、芯源微、精测电子等企业也同步扩容。进入2026年一季度,行业增加势头延续,国产替换盈余正加快兑现。

【本文由投资界互助伙伴微信公家号:飞跑的鹿授权发布,本平台仅提供信息存储办事。】【免责声明】:本文不组成任何投资建议。市场有危害,投资需审慎。若有任何疑难,请接洽(editor@zero2ipo.com.cn)投资界处置惩罚。
-lehu乐虎88国际